
بنك المغرب يبقي سعر الفائدة دون تغيير في مستوى 2,25 في المائة
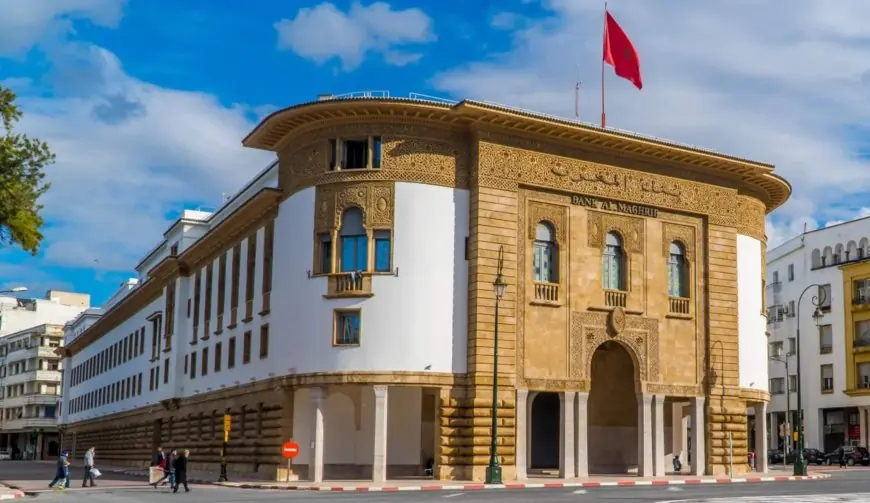
قرر مجلس بنك المغرب، خلال اجتماعه الفصلي الثالث لسنة 2025، الإبقاء على سعر الفائدة الرئيسي دون تغيير عند 2.25 في المائة، مع الاستمرار في تعزيز التدابير الرامية إلى تيسير شروط تمويل المقاولات، لا سيما الصغيرة جدا.
وأشار بلاغ البنك إلى أن المعطيات الأخيرة للحسابات الوطنية المتعلقة بالفصل الأول من سنة 2025 تُظهر استمرار التطور الإيجابي للنشاط الاقتصادي المسجل خلال 2024، مع تحسن ملموس في القطاعات غير الفلاحية. وقد انعكست هذه الدينامية، التي يُتوقع أن تتعزز على المدى المتوسط بفضل الأوراش الكبرى التي تم إطلاقها أو برمجتها، على سوق الشغل، حيث شهد ارتفاعا ملموسا في عدد مناصب الشغل المحدثة ابتداء من الفصل الثالث من 2024، غير أن البيانات الأخيرة للفصل الثاني من 2025 أظهرت تراجعا ملحوظا في هذا العدد، خصوصا في قطاع الخدمات.
أما التضخم، فيواصل تطوره في مستويات معتدلة، حيث بلغ في المتوسط 1.1 في المائة خلال الأشهر الثمانية الأولى من سنة 2025، ومن المتوقع أن يصل إلى 1 في المائة هذه السنة، ليظل شبه مستقر مقارنة بسنة 2024، قبل أن يتسارع إلى 1.9 في المائة في 2026. ومن المتوقع أن ينتقل مكونه الأساسي من 2.2 في المائة في 2024 إلى 1.1 في المائة في 2025، مع تسارع متوقع إلى 2 في المائة في 2026.
كما أوضح البنك أن توقعات التضخم لا تزال ثابتة، حيث يرتقب خبراء القطاع المالي بلوغ التضخم 2.1 في المائة في المتوسط خلال الفصل الثالث من 2025 على أفق ثمانية فصول، و2.2 في المائة على أفق 12 فصلا.
وفيما يخص تأثير قرارات المجلس السابقة، واصل انخفاض أسعار الفائدة المطبقة على القروض البنكية المقدمة للقطاع غير المالي، حيث بلغ التراجع المتراكم منذ بداية التيسير النقدي في يونيو من السنة الماضية 59 نقطة أساس في الفصل الثاني من 2025، مقابل انخفاض قدره 75 نقطة بالنسبة لسعر الفائدة الرئيسي.
وبالنسبة للآفاق الاقتصادية، اعتبر المجلس أن الشكوك المحيطة بها ما تزال في مستوى مرتفع. فمحليا، ترتبط هذه الشكوك بالإجهاد المائي والأوضاع المناخية المتوقعة خلال الموسم الفلاحي المقبل، إضافة إلى معطيات البرمجة الميزانياتية 2026-2028. أما على الصعيد الخارجي، فتتأثر بالمستجدات في السياسة التجارية للولايات المتحدة، والتوترات الجيو-اقتصادية، والنزاعين في الشرق الأوسط وأوكرانيا، وتداعياتهما.
وفي الأسواق الدولية للمواد الأولية، واصلت أسعار النفط منحها التنازلي، مدعومة بسياسة زيادة العرض المعتمدة من قبل دول أوبك وارتفاع الإنتاج في الولايات المتحدة، إضافة إلى الشكوك المتعلقة بالطلب العالمي.
أما على صعيد النشاط الاقتصادي العالمي، فمن المتوقع أن يتباطأ نمو الاقتصاد من 3.2 في المائة سنة 2024 إلى 3 في المائة هذه السنة، ثم إلى 2.6 في المائة سنة 2026. وفي الاقتصادات المتقدمة، يُرجح أن يتباطأ النمو من 2.8 في المائة إلى 1.7 في المائة سنة 2025، ثم إلى 1.6 في المائة سنة 2026 في الولايات المتحدة الأمريكية، بينما يتحسن في منطقة الأورو من 0.9 في المائة سنة 2024 إلى 1.3 في المائة خلال السنتين المواليتين.
وفي البلدان الصاعدة الرئيسية، وبفضل قوة الصادرات والهدنة الجمركية المبرمة مع الولايات المتحدة، يُتوقع أن تحقق الصين نموًا بنسبة 5 في المائة هذا العام، قبل أن يتباطأ إلى 4.2 في المائة سنة 2026. أما الهند، ورغم ارتفاع الرسوم الجمركية الأمريكية، فمن المتوقع أن يحافظ الاقتصاد على ديناميته مع نمو الناتج الداخلي الإجمالي بنسبة 7.1 في المائة في 2025، ثم بنسبة 6.2 في المائة سنة 2026، مدعوما بالاتفاق التجاري مع المملكة المتحدة.
في ظل هذه الظروف، من المتوقع أن يستمر تباطؤ التضخم على المستوى الدولي خلال سنة 2025، ليتراجع إجمالا من 3.7 في المائة سنة 2024 إلى 2.9 في المائة، قبل أن يرتفع بشكل طفيف إلى 3.1 في المائة سنة 2026. وفي الاقتصادات المتقدمة، من المتوقع أن يتأرجح التضخم حول 2.2 في المائة في 2025 و2026 في منطقة الأورو، بينما سيظل أعلى من هدف البنك الاحتياطي الفيدرالي الأمريكي، ليصل إلى 2.7 في المائة سنة 2025 و3.1 في المائة سنة 2026، متأثرا بالزيادة في التعريفات الجمركية.
وفيما يخص السياسات النقدية، وبعد تخفيض أسعار الفائدة الرئيسية ثماني مرات منذ يونيو 2024، قرر البنك المركزي الأوروبي، في اجتماعه يوم 11 شتنبر، الإبقاء على سعر الفائدة دون تغيير للمرة الثانية. بالمقابل، وخوفا من ضعف خلق فرص الشغل، قام الاحتياطي الفيدرالي الأمريكي بخفض النطاق المستهدف لسعر الفائدة الرئيسي بمقدار 25 نقطة أساس إلى [4%-4.25]. أما بنك إنجلترا، فقد قرر يوم 17 شتنبر الحفاظ على سعر الفائدة الرئيسي دون تغيير عند 4 في المائة.
على المستوى الوطني، يتوقع بنك المغرب أن يتسارع النمو الاقتصادي من 3.8 في المائة سنة 2024 إلى 4.6 في المائة هذه السنة، ليستقر عند 4.4 في المائة في 2026. ويرجح ارتفاع القيمة المضافة الفلاحية بنسبة 5 في المائة هذه السنة، مع محصول حبوب قدره 41.3 مليون قنطار، ثم بمعدل 3.2 في المائة في 2026، مع فرضية إنتاج 50 مليون قنطار من الحبوب. أما القطاعات غير الفلاحية، فمن المتوقع أن يناهز نموها 4.5 في المائة في 2025 و2026، مدفوعا بالدينامية القوية للاستثمار في البنيات التحتية.
وفيما يخص الأوضاع النقدية، من المنتظر أن يتراجع عجز السيولة إلى 115.3 مليار درهم مع نهاية 2025، قبل أن يتفاقم إلى 133 مليار درهم في 2026، نتيجة تزايد حجم النقد المتداول.
وعلى صعيد المالية العمومية، تشير معطيات تنفيذ الميزانية إلى غاية متم شهر غشت 2025 إلى تحسن ملموس في المداخيل العادية بنسبة 14.5 في المائة، مدعومة بأداء العائدات الضريبية، بينما ارتفعت النفقات الإجمالية بنسبة 12.6 في المائة، نتيجة زيادة النفقات العادية ونفقات الاستثمار. وبأخذ هذه المعطيات ومقتضيات قانون المالية 2025 والبرمجة الميزانياتية 2025-2027، بالإضافة إلى الاعتمادات الإضافية المفتوحة في أبريل الماضي، وكذا توجهات مشروع قانون المالية لسنة 2026، يتوقع بنك المغرب أن يستقر عجز الميزانية عند 3.9 في المائة من الناتج الداخلي الإجمالي هذه السنة، قبل أن يتراجع إلى 3.4 في المائة في 2026.