
الرباط تتصدر قائمة المدن الأكثر ارتفاعا في أسعار العقارات خلال سنة 2025
كشف التقرير السنوي لبنك المغرب، الذي قدّم أمس أمام الملك، عن استمرار التحسن النسبي في أداء السوق العقارية خلال سنة 2025، رغم تسجيل ارتفاع عام في أسعار الأصول العقارية بمختلف المدن الكبرى، مع تفاوت واضح في وتيرة هذا الارتفاع بين الأقطاب الحضرية بالمملكة.
كما أبرز التقرير تطورات مهمة على مستوى السياسة النقدية والائتمان البنكي، في ظل توجه تيسيري اعتمده البنك المركزي لدعم النشاط الاقتصادي.
وأوضح التقرير أن أسعار الأصول العقارية واصلت منحاها التصاعدي، لكن بوتيرة وُصفت بالضعيفة مقارنة بالسنوات السابقة، حيث ارتفع المؤشر السنوي بنسبة 0.6 في المائة خلال سنة 2025.
وشمل هذا التطور مختلف أصناف العقارات، إذ زادت أسعار العقارات السكنية بنسبة 0.9 في المائة، والأراضي الحضرية بالنسبة نفسها، بينما سجلت العقارات المخصصة للاستعمال المهني ارتفاعا بلغ 0.3 في المائة.
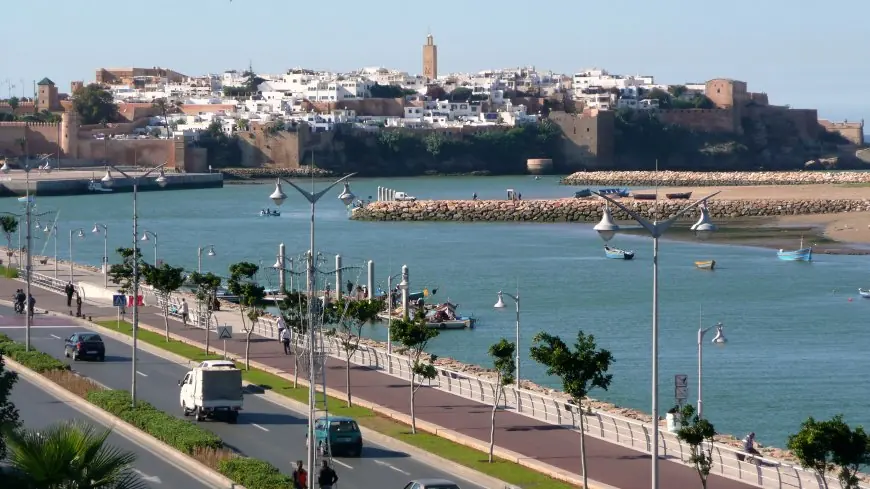
وعلى مستوى المدن، تصدرت الرباط قائمة أكبر الزيادات في أسعار العقارات، بعدما ارتفعت بنسبة 3.6 في المائة، في حين سجلت مدينة فاس أضعف زيادة لم تتجاوز 0.2 في المائة، وهو ما يعكس اختلاف وتيرة تطور الأسعار بين المدن المغربية الكبرى.
وفي المقابل، حافظت السوق العقارية على ديناميتها، إذ واصل حجم المعاملات الارتفاع في معظم المدن، ما يعكس استمرار الإقبال على الاستثمار واقتناء العقارات رغم ارتفاع الأسعار. وكانت مدينة مراكش الأكثر نشاطا بعدما سجلت قفزة بلغت 29.9 في المائة في حجم المعاملات، بينما اقتصر تراجع المبيعات على مدينتي أكادير والقنيطرة.
وأشار التقرير إلى أن حجم المعاملات العقارية، الذي كان قد سجل ارتفاعا قويا بنسبة 19.6 في المائة خلال سنة 2024، واصل نموه خلال سنة 2025 بنسبة 6.6 في المائة، مدفوعا بارتفاع معاملات الأراضي بنسبة 10.3 في المائة، والعقارات المخصصة للاستعمال المهني بنسبة 12.4 في المائة، إلى جانب نمو معاملات العقارات السكنية بنسبة 4.9 في المائة.
وفي الجانب النقدي، أبرز بنك المغرب أن سنة 2025 تميزت بتوجه تيسيري للسياسة النقدية، انعكس على تحسن أوضاع السيولة داخل القطاع البنكي.
وانخفض متوسط الحاجة إلى السيولة ليستقر عند 128.7 مليار درهم، مستفيدا أساسا من تراجع حجم النقد المتداول، وهو ما ربطه التقرير بعملية التسوية الطوعية للوضعية الجبائية للأشخاص الذاتيين.
وفي الإطار نفسه، خفض بنك المغرب سعر الفائدة الرئيسي إلى 2.25 في المائة خلال شهر مارس، في خطوة استهدفت دعم النشاط الاقتصادي وتقليص تكلفة التمويل، مع مواصلة تلبية جميع طلبات السيولة المقدمة من البنوك، عبر تدخلات أسبوعية بلغ متوسطها نحو 140 مليار درهم.
كما رجح التقرير أن ترتفع الحاجة إلى السيولة البنكية تدريجيا لتصل إلى حوالي 143 مليار درهم مع نهاية السنة الجارية.
وفي ما يتعلق بالائتمان البنكي، أكد التقرير أن قرار التيسير النقدي انعكس مباشرة على انخفاض أسعار الفائدة المطبقة على القروض، الأمر الذي ساهم في تنشيط التمويل الموجه للمقاولات، خاصة قروض التجهيز المخصصة لدعم الاستثمارات.
وسجل الائتمان البنكي الموجه للقطاع غير المالي، الذي يضم الأسر والشركات، نموا بنسبة 4.8 في المائة، غير أن التقرير رصد تباطؤا طفيفا في وتيرة طلب الأسر على القروض، سواء تعلق الأمر بالقروض الاستهلاكية أو قروض السكن.
وأرجع التقرير تباطؤ قروض الاستهلاك إلى تراجع وتيرة استهلاك الأسر المغربية، التي انخفض نموها إلى 1.2 في المائة خلال سنة 2025، بعدما بلغ 2.9 في المائة سنة 2024.
كما سجلت قروض السكن بدورها تباطؤا طفيفا، في ظل توجه عدد من الأسر إلى التريث قبل الإقدام على الاقتراض طويل الأمد، خصوصا مع استمرار ارتفاع أسعار العقارات في بعض المدن.
ورغم هذه التطورات، أكد بنك المغرب أن القروض المتعثرة ظلت مستقرة عند نسبة تفوق بقليل 8 في المائة من إجمالي القروض، فيما تجاوز حجمها الإجمالي 100 مليار درهم بالنسبة للقطاع ككل، مع استمرار قدرة المقترضين على الوفاء بالتزاماتهم بما يعكس مرونة القطاع في مواجهة التقلبات الاقتصادية.
وخلص التقرير إلى أن الاقتصاد الوطني واصل الاستفادة من تحسن ظروف التمويل والسياسة النقدية التيسيرية، بالتوازي مع استمرار نشاط السوق العقارية، رغم تفاوت وتيرة ارتفاع الأسعار بين المدن وتسجيل تباطؤ محدود في الطلب على القروض الموجهة للأسر.