المكتب الشريف للفوسفاط ينهي تعامله مع "فيتش" وسط توقعات بارتفاع المديونية في 2026
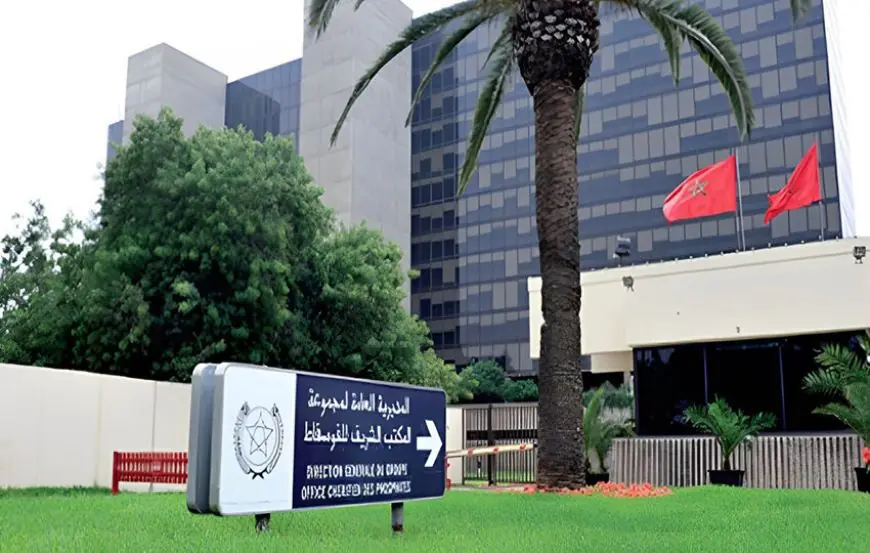
سحبت وكالة التصنيف الائتماني الدولية "فيتش رايتينغز" (Fitch Ratings) جميع تصنيفات مجموعة المكتب الشريف للفوسفاط (OCP)، وذلك عقب تأكيد تصنيفها الائتماني طويل الأجل عند مستوى "BB+" مع آفاق مستقبلية مستقرة.
وأفادت الوكالة أن هذه الخطوة تأتي بناءً على قرار المجموعة المغربية التوقف عن المشاركة في عملية التصنيف، وما نتج عن ذلك من عدم توفر المعلومات الكافية لمواصلة التغطية التحليلية، مشددة على أن القرار لا يمثل بأي حال من الأحوال تخفيضاً لتقييمها الائتماني.
وعلى مستوى المؤشرات المالية، كشفت "فيتش" عن توقعاتها بارتفاع نسبة صافي مديونية المجموعة إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) لتصل إلى 4,3 مرات خلال سنة 2026، قبل أن تعود للتراجع تدريجياً إلى ثلاث مرات بحلول عام 2029. ويعزى هذا المسار إلى الضغوط المتزايدة على الربحية جراء اضطراب سلاسل التوريد وارتفاع أسعار المواد الأولية، وتحديداً الكبريت والأمونيا، بفعل التوترات الجيو-سياسية في منطقة الشرق الأوسط.
وقد أدت هذه التطورات إلى زيادة تكاليف إنتاج الأسمدة الفوسفاطية والحد من قدرة المشترين في الأسواق الدولية على تحمل الأسعار، مما أثر سلباً على الطلب العالمي؛ وهو ما دفع الوكالة لتوقع استقرار هامش الأرباح التشغيلية عند 28 في المائة خلال السنة الجارية، قبل أن يتعافى ليبلغ 37 في المائة بحلول 2029، بالتوازي مع الانتعاش التدريجي للطلب وانخفاض مخزونات المستوردين وتحسن الإمدادات العالمية.
وفي ما يخص التدفقات والسيولة، رجحت الوكالة بلوغ النفقات الاستثمارية للمجموعة 19 مليار درهم خلال سنة 2026، بمتوسط سنوي يناهز 20 مليار درهم في السنوات الموالية، مع تسجيل تدفقات نقدية حرة تتراوح بين مستويات قريبة من التوازن وأخرى سلبية على مدى السنوات الأربع المقبلة. وأبرز التقرير احتفاظ المجموعة بسيولة نقدية قوية بلغت 32,7 مليار درهم عند نهاية يونيو الماضي، مقابل استحقاقات ديون قصيرة الأجل بقيمة 24,2 مليار درهم.
كما توقف التقرير عند تنويع المجموعة لأدواتها التمويلية عبر اللجوء إلى التمويل الهجين، من خلال إصدار سندات دائمة ثانوية في النصف الأول من 2026 بقيمة 5 مليارات درهم و1,5 مليار دولار، تتميز بإمكانية تأجيل أداء عوائدها الدورية وتُمنح معاملة ائتمانية تعادل 50 في المائة من حقوق الملكية، لتنضاف إلى إصدار سابق مماثل بقيمة 15 مليار درهم.
وتشغيلّياً، سجل التقرير أن اعتماد المكتب الشريف للفوسفاط على واردات الكبريت يمثل أحد أبرز عوامل المخاطر الصناعية، لا سيما في ظل النقص العالمي الذي فاقمته القيود التجارية على الصادرات من قبل روسيا وكازاخستان ودول أخرى.
ولمواجهة هذه التحديات، سرّعت المجموعة وتيرة تحولها نحو إنتاج السوبر فوسفاط الثلاثي (TSP) الذي يستهلك كميات أقل من الكبريت ولا يتطلب الأمونيا مقارنة بفوسفاط ثنائي الأمونيوم (DAP) وأحادي الأمونيوم (MAP)؛ مما رفع مساهمة السوبر فوسفاط الثلاثي إلى 33 في المائة من رقم معاملات المجموعة خلال النصف الأول من السنة الجارية، وأسهم في حماية هوامش الربحية.
وإلى جانب ذلك، نجحت المجموعة في تأمين كافة كميات الكبريت المتعاقد بشأنها، وواصلت توسيع قاعدة مورديها وتنويع مصادر التموين خلال 2026، مع تقديم مواعيد بعض عمليات الصيانة المبرمجة للاستفادة من فترات تراجع الإنتاج.
وعلى صعيد المرونة الاستثمارية والمكانة السوقية، أكدت "فيتش" ريادة المكتب الشريف للفوسفاط في السوق العالمية للأسمدة، مدعوماً بتكاليف إنتاج تنافسية واحتياطيات المغرب التي تفوق 70 في المائة من الاحتياطي العالمي، فضلاً عن إمكانات المملكة في الطاقات المتجددة.
وتوقعت الوكالة أن يعزز توسيع الطاقة الإنتاجية للمجموعة إلى 20 مليون طن بحلول 2027 من مرونتها وقدرتها التنافسية، مشيرة إلى أن معظم المشاريع المبرمجة لما بعد 2026 غير مرتبطة بالتزامات نهائية، ما يمنح المجموعة هامشاً لتكييف إنفاقها وتوزيعات أرباحها وفق تطورات السوق ومستويات السيولة والمديونية، مستشهدة بخفض النفقات الاستثمارية بنسبة 36 في المائة خلال الفصل الثاني من السنة الجارية مقارنة بالفترة ذاتها من العام الماضي.
واختتمت الوكالة تقريرها بالتأكيد على أن الملف الائتماني المستقل للمكتب الشريف للفوسفاط يبلغ مستوى "bbb-" بفضل متانة أسسه الصناعية والتجارية، غير أن تصنيفه النهائي ظل مقيداً بالتصنيف السيادي للمغرب عند مستوى "BB+" نظراً لامتلاك الدولة 94 في المائة من رأسماله، وقوة الروابط المؤسسية والمالية بين الطرفين، سواء عبر المصادقة على الميزانيات والاستثمارات وتعيين أغلبية أعضاء مجلس الإدارة، أو من خلال سوابق الدعم الحكومي كتوريق مستحقات الضريبة على القيمة المضافة، فضلاً عن كون المجموعة جهة إصدار مرجعية للمملكة في أسواق التمويل الدولية.