غلاء المحروقات بالمغرب.. ما الخيارات المتاحة أمام الحكومة لكبح الأسعار وحماية القدرة الشرائية؟ (حوار)
تيليغراف.ما- الرباط
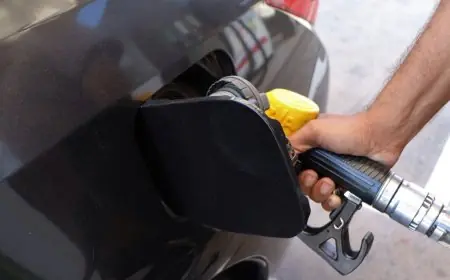
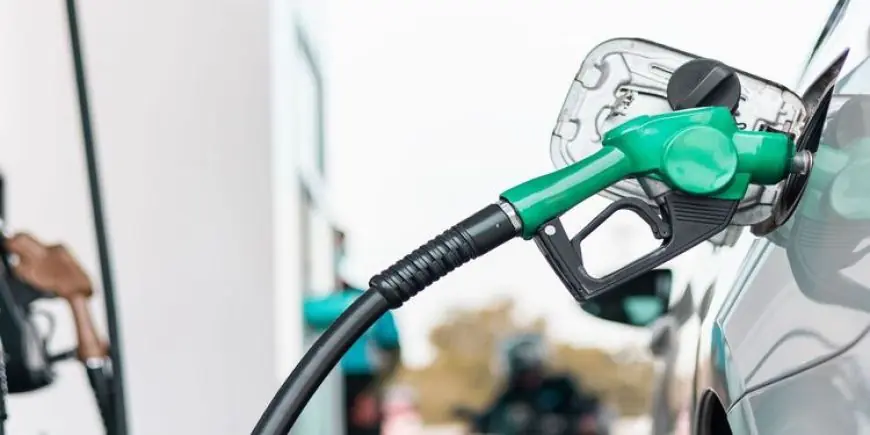
في ظل استمرار ارتفاع أسعار المحروقات وتزايد انعكاساتها على القدرة الشرائية للمواطنين، تجد الحكومة نفسها أمام تحدي البحث عن إجراءات قادرة على الحد من تداعيات هذه الزيادات، دون تحميل ميزانية الدولة أعباء مالية إضافية يصعب تحملها.
وبين خيار تسقيف الأسعار، وتقليص الضرائب المفروضة على المحروقات، ومواصلة دعم مهنيي النقل، تتباين الحلول الممكنة بحسب كلفتها الاقتصادية والاجتماعية.
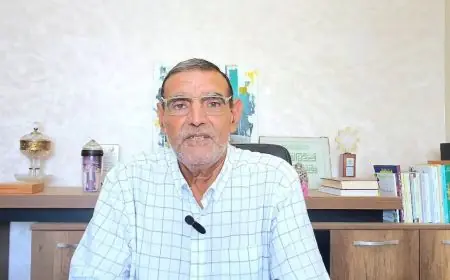
وفي حوار مع المحلل الاقتصادي محمد جدري، أوضح هذا الأخير أن الوضعية الحالية لا ترتبط فقط بارتفاع أسعار النفط الخام في الأسواق الدولية، وإنما أيضا بارتفاع تكلفة المنتجات النفطية المكررة، نتيجة الضغوط التي تعرفها المصافي العالمية، وهو ما ينعكس بشكل مباشر على تكلفة استيراد المحروقات بالمغرب، باعتباره بلدا يعتمد بدرجة كبيرة على الأسواق الخارجية لتلبية حاجياته الطاقية.
إليكم نص الحوار:
كيف تقرؤون الارتفاع الأخير في أسعار المحروقات بالمغرب، وما العوامل التي تقف وراءه؟
الارتفاع المسجل في أسعار المحروقات كان متوقعا بالنظر إلى التطورات التي تعرفها الأسواق الدولية. فالمغرب يستورد الجزء الأكبر من حاجياته الطاقية، وبالتالي يظل مرتبطا بتقلبات الأسعار الخارجية.
لكن الأمر لا يتعلق فقط بارتفاع أسعار النفط الخام، بل أيضا بارتفاع تكلفة المنتجات النفطية المكررة، فبينما يدور سعر برميل النفط الخام في حدود 110 دولارات، تجاوز سعر برميل الغازوال المكرر ما بين 180 و190 دولارا، وهو ما يعكس حجم الضغوط التي تعرفها المصافي العالمية وتكلفة توفير المنتجات النفطية للأسواق.
أمام هذه الوضعية، ما الخيارات المتاحة أمام الحكومة للتخفيف من تداعيات ارتفاع أسعار المحروقات؟
هناك ثلاثة خيارات أساسية يمكن للحكومة التفكير فيها، الخيار الأول هو تسقيف أسعار البيع بمحطات الوقود، على أن تتحمل الدولة الفارق بين السعر المحدد وتكلفة الاستيراد.
لكن هذا الإجراء ستكون له كلفة مالية ضخمة، قد تصل إلى عشرات المليارات من الدراهم، وهو ما يجعل تطبيقه صعبا في ظل الإكراهات التي تواجه الميزانية العامة.
وماذا عن إمكانية تسقيف أرباح شركات المحروقات؟
هذا هو الخيار الثاني، لكنه بدوره يطرح مجموعة من الإشكالات، لأن فرض سقف على هوامش أرباح شركات المحروقات قد يؤثر على رغبتها في تموين السوق الوطنية، خصوصا إذا أصبحت عمليات الاستيراد والتوزيع لا تحقق لها مستويات الربحية التي تعتبرها مناسبة.
وبالتالي، ينبغي التعامل مع هذا الخيار بحذر، بالنظر إلى انعكاساته المحتملة على استمرارية التموين.
هل يمكن أن تلجأ الحكومة إلى تخفيض الضرائب المفروضة على المحروقات؟
هذا هو الخيار الثالث، ويتمثل في تخفيف العبء الضريبي، سواء من خلال مراجعة الضريبة الداخلية على الاستهلاك أو تجميد الضريبة على القيمة المضافة المحددة في 10 في المائة.
فالضرائب تشكل، وفق المعطيات المتاحة، حوالي 40 في المائة من السعر النهائي للمحروقات. لكن هذا التوجه يطرح بدوره إشكالية تتعلق بالعدالة في الاستفادة، إذ تعتبر الحكومة أن الاستهلاك المباشر للمحروقات يرتبط أساسا بالطبقة المتوسطة والفئات ذات الدخل المرتفع نسبيا، وهو ما يطرح سؤال كيفية توجيه الدعم نحو الفئات الأكثر تضررا.
في ظل صعوبة هذه الخيارات، هل يشكل استمرار الدعم الاستثنائي لمهنيي النقل الحل الأكثر واقعية؟
أعتقد أن مواصلة دعم مهنيي النقل تبقى الإجراء الأكثر قابلية للتطبيق في الظرفية الحالية، بالنظر إلى محدودية الخيارات الأخرى.
فهذا الدعم يمكن أن يساهم في الحد من انتقال ارتفاع أسعار المحروقات إلى تسعيرة خدمات النقل، سواء تعلق الأمر بالحافلات، أو سيارات الأجرة الكبيرة والصغيرة، أو النقل المدرسي والنقل المزدوج، خاصة في العالم القروي.
هل يعني ذلك أن دعم مهنيي النقل قادر على حماية القدرة الشرائية للمواطنين من موجة الغلاء؟
هذا الدعم يمكن أن يخفف جزءا من الضغط على الأسر المغربية، من خلال الحد من ارتفاع تكاليف التنقل والخدمات المرتبطة به، لكنه لا يشكل حلا نهائيا.
فاستمرار ارتفاع أسعار المحروقات يظل مرتبطا بتقلبات الأسواق الدولية، كما أن دعم قطاع النقل لا يعالج بشكل مباشر جميع الانعكاسات الاقتصادية والاجتماعية لغلاء الطاقة.
في المحصلة، هل تتوفر الحكومة على هامش كافٍ للتدخل من أجل كبح ارتفاع أسعار المحروقات؟
هامش تدخل الحكومة يظل محدودا في ظل ارتفاع تكلفة المنتجات النفطية المكررة والإكراهات المرتبطة بميزانية الدولة.
فتسقيف الأسعار يتطلب اعتمادات مالية كبيرة، وتسقيف الأرباح قد يؤثر على تموين السوق، بينما يؤدي تخفيض الضرائب إلى تقليص المداخيل الجبائية.
لذلك، أرجح استمرار الدعم الموجه لمهنيي النقل باعتباره حلا مرحليا للتخفيف من التداعيات الاجتماعية والاقتصادية، دون أن يضع حدا نهائيا لإشكالية ارتفاع أسعار المحروقات.